Cbtis #13// Xalapa Ver.// Logística// Alumna; Alondra Sarahi Aguilar Arieta// Maestro; Arturo Palacios Gómez
jueves, 21 de septiembre de 2017
lunes, 18 de septiembre de 2017
Canasta basica
Canasta básica mexicana 2017
La canasta básica mexicana contempla alrededor de 80 artículos, entre los cuales encontramos productos para la despensa y servicios (como transporte eléctrico).
¿Cómo se determina el precio de la canasta básica?
Para determinar el contenido final en la canasta básica, se toman en cuenta familias promedio, ingresos y encuestas. La Encuesta Ingreso-Gasto de los Hogares (ENIGH) emitida por el INEGI proporciona los gastos asociados de los hogares en 580 bienes y servicios.
En base a esto, el Banco de México seleccionaba ciertos productos y servicios y los integraba en una canasta básica, al final calcula el peso de cada uno en la construcción del INPC, esta acción recibe el nombre de ponderación. Actualmente el INEGI es el encargado de realizar toda la operación.
Vamos a dar un ejemplo. Supongamos que tomamos dos productos incluidos en la canasta básica del Banco de México: cebolla (ponderación 0.50) y pimienta (ponderación 0.05), el primero afectará más el comportamiento del INPC, puesto que tiene mayor prioridad en el presupuesto familiar (mayor ponderación) que la sal.
Según estudios del partido PT y Convergencia en el 2009 la canasta básica aumentó 63.14 por ciento, al pasar de 812.98 pesos a mil 326.32 pesos. En diciembre de 2006 eran suficientes 134 horas de trabajo de salario mínimo para adquirir la canasta básica (alrededor de 54 pesos por hora) y al día de hoy son necesarias 193 horas laborales.
El poder adquisitivo de la población ha ido disminuyendo contrario al caso del desempleo que ha estado aumentando, por eso este motivo, incrementar la carga fiscal de las personas físicas o el incremento de los bienes y servicios públicos afecta aun más los bolsillos de la población."
http://elinpc.com.mx/canasta-basica-mexicana/
FLUJO DE EFECTIVO
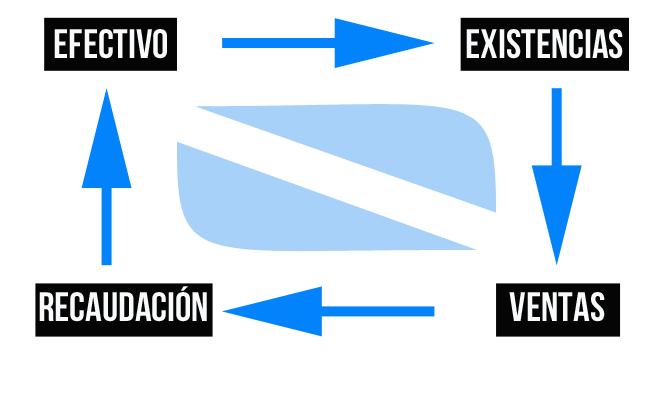
"El flujo de efectivo, también llamado flujo de caja, o cash flow en inglés, es la variación de entrada y salida de efectivo en un periodo determinado.
En otras palabras se puede decir que el flujo de caja es la acumulación de activos líquidos en un tiempo determinado. Por tanto, sirve como un indicador de la liquidez de la empresa, es decir de su capacidad de generar efectivo.
Según el Plan General Contable, el flujo de caja se analiza mediante el llamado Estado del Flujo de Caja. Provee información sobre los ingresos y salidas de efectivo en un cierto espacio de tiempo.
Conocer el flujo de caja de una empresa ayuda a los inversionistas, administradores y acreedores entre otros a:
- Evaluar la capacidad de la empresa de generar flujos de efectivo positivos.
- Evaluar la capacidad de la empresa de cumplir con obligaciones adquiridas.
- Facilitar la determinación de necesidades de financiación.
- Facilitar la gestión interna del control presupuestario del efectivo de la empresa.

Flujo de efectivo de las actividades de financiación
Se trata de los cobros procedentes de la adquisición por terceros de títulos o valores emitidos por la empresa. También se asocia a la compra de recursos concedidos por entidades financieras o terceros, en forma de préstamos u otros instrumentos de financiación.
Dentro del flujo de efectivo por actividades de financiación se encuentran los pagos realizados por amortización o devolución de las cantidades aportadas por ellos. Dentro de este grupo también se encuentran los pagos a favor de los accionistas de dividendos.
Flujo de efectivo de las actividades de inversión
Se refiere a los pagos cuyo origen es la adquisición de activos no corrientes, otros activos no incluidos en el efectivo y otros activos líquidos equivalentes.
Es decir, aquellos como los inmovilizados intangibles, materiales, inversiones inmobiliarias o inversiones financieras. Comprende además los cobros procedentes de su amortización al vencimiento.
Flujos de efectivo procedentes de las actividades de explotación
Estos son los flujos ocasionados por las actividades que constituyen la principal fuente de ingresos de la empresa. También aquellos originados por otras actividades que no puedan ser calificadas como inversión o financiación."
https://debitoor.es/glosario/definicion-flujo-efectivo
domingo, 17 de septiembre de 2017
LIBERTAD
ISO
QUE ES EL ISO?
La Organización Internacional para la Estandarización, ISO por sus siglas en inglés (International Organization for Standardization), es una federación mundial que agrupa a representantes de cada uno de los organismos nacionales de estandarización (como son las NOM en México), y que tiene como objeto desarrollar estándares internacionales que faciliten el comercio internacional.
PARA QUE SIRVE?
La finalidad principal de las normas ISO es orientar, coordinar, simplificar y unificar los usos para conseguir menores costes y efectividad.
Existen varios tipos de estandares que se enfocan a diferentes cosas deacuerdo a su produccion o sentido de ser de la empresa y por lo general manejan diferentes tipos: algunas son de Calidad ,otras son de seguridad, etc.
Son muchas las posibles certificaciones a implantar según el sector y ámbito en el que se quiera mejorar:
CALIDAD
SEGURIDAD Y SALUD
GESTIÓN del RIESGO
GESTIÓN FORESTAL
I+D+i
Fuentes;
http://www.unlu.edu.ar/~ope20156/normasiso.htm
http://www.ub.edu/geocrit/b3w-129.htm |
MEDIO AMBIENTE
RESPONSABILIDAD SOCIAL
SEGURIDAD ALIMENTARIA
FORMACIÓN
AUDITORIA e INSPECCIÓN
|
Bitacora
Que es y cómo se estructura una Bitácora
"Una bitácora representa un cuaderno donde se reportan los avances y resultados de un determinado estudio o trabajo; el mismo incluye hipótesis, observaciones, ideas, datos, obstáculos que puedan surgir en el transcurso de la investigación."
"
Su estructura
"Se encuentra organizado de forma cronológica, tal modo que a medida que se van consiguiendo avances en el proyecto, los resultados se plasman en el cuaderno para poder tener un claro seguimiento de toda la labor realizada." "En una bitácora de este tipo deberán registrarse todas las condiciones en las que se ha desarrollado el proyecto."
Al igual que ocurre con las actas jurídicas, no pueden arrancarse hojas; si se llega a cometer algún error de escritura o lo que sea, deberá hacerse una llamada con una errata explicándolo. Esto se hace de este modo porque se considera que aquello que en un momento puede ser considerado erróneo en el futuro puede servir para resolver el mismo u otro problema.
"Una bitácora se compone por varias partes, las mismas son:
Portada: (la primera hoja en la que se incluye el nombre de la escuela y los datos de dicha institución, el nombre que lleva el proyecto y los datos de quienes participan del mismo),
Tabla de contenido: (se presenta un índice con las diversas actividades que se encontrarán incluidas en la bitácora; el mismo se va completando a medida que se avanza en el proyecto por lo cual deben dejarse varias hojas en blanco luego de la portada)
Procedimientos: (cada miembro del equipo va plasmando sus ideas y resultados de forma libre de modo que todos puedan consultar lo expuesto o investigado por otros)
Bibliografía: (se incluyen las referencias de aquel contenido que haya ayudado a los miembros del equipo en la investigación y que ayuden a esclarecer ciertas partes de lo incluido en la bitácora)."
Cómo elaborar una bitácora
Instrucciones
1. 1- Lo primero que debe hacer es seleccionar a un miembro del equipo que se desempeñará en la función de actualizar la bitácora momento a momento. Es una actividad que puede hacer usted mismo si así lo desea, pero lo ideal es que quien lo haga sólo se encargue de eso, para no perder detalle.
2- Compre el cuaderno de actas o de anotaciones en donde se irá asentando la memoria, será el cuaderno de bitácora. También puede ser un archivo digital, que son fácilmente modificables, pero corre el riesgo de que se borre fácilmente, en cambio un cuaderno no. También podría ser mediante un grabador de voz o video.
3- En la bitácora se anotará, en la primera página o página de inicio, en qué consiste el proyecto, trabajo, actividad de la que se hace la bitácora, los miembros o integrantes que forman parte de la tarea y las actividades que tienen pautadas realizar de acuerdo con el organigrama.
4- A continuación, se comienzan a escribir las actividades que se van desarrollando, discriminando quiénes las llevan a cabo. Cuanto más pormenorizado sea el relato, mayores datos de habrán guardado en la memoria.
5- Puede realizar la bitácora día por día o si no, hora por hora, eso depende de la rigurosidad que se ponga a la hora de contar las experiencias. Pero siempre debe dejar asentado el día en que se desarrollaron las actividades.
6. Si así lo desea, puede agregar material concreto además del escrito, esto dependerá de los días y eventos, pero, por ejemplo, si para determinada tarea debieron trasladarse a otra ciudad, puede agregar los boletos de bus o ticket de peaje para dar cuenta de lo realizado. Esto puede pegarse en la bitácora o mencionarse con un número y guardar el papel numerado en una caja de comprobantes.
En conclusión
Como dijimos anteriormente, una bitácora es como una "memoria". Es una herramienta importante para ir registrando momento a momento cómo van sucediendo los hechos que uno quiere tener presentes para llevar un recuento de actividades realizadas o para posteriormente realizar un trabajo de investigación, análisis de tarea, o simplemente recordar momento a momento lo que se ha ido desarrollando durante un lapso de tiempo pautado. Son fundamentales cuando se está llevando a cabo un proyecto o trabajo.
Consejos
Utilice la bitácora como memoria de sus trabajos y podrá luego retomarlo para realizar un informe pormenorizado y sin perder detalles.
itatienredes.blogspot.com/2013/10/que-es-y-como-se-estructura-una-bitacora_8.htm
Contabilidad;
De acuerdo a Elias Lara Flores "La contabilidad es el arte, ciencia, y técnica de registrar, clasificar y resumir de manera significativa y en términos monetarios realizar las transacciones que se realicen ademas de interpretar los resultados obtenidos para la toma de decisiones"
"Sistema de control y registro de los gastos e ingresos y demás operaciones económicas que realiza una empresa o entidad."
"Parte de la economía que estudia estos sistemas o las distintas partidas que reflejan los movimientos financieros de una empresa o entidad."
Bibliografia;
"Sistema de control y registro de los gastos e ingresos y demás operaciones económicas que realiza una empresa o entidad."
"Parte de la economía que estudia estos sistemas o las distintas partidas que reflejan los movimientos financieros de una empresa o entidad."
Bibliografia;
conceptodefinicion.de/contabilidad/
https://www.definicionabc.com/economia/contabilidad.php
https://www.youtube.com/watch?v=ugxCocs75zE
Suscribirse a:
Entradas (Atom)